Автокредит или лизинг для физлиц: что выбрать в 2026 — разница не в ставке, а в том, кто остаётся собственником машины
На первый взгляд кредит и лизинг решают одну и ту же задачу — дать машину без полной оплаты сразу, — но юридически это два разных способа пользоваться автомобилем, и разница становится важной именно тогда, когда что-то идёт не по плану.
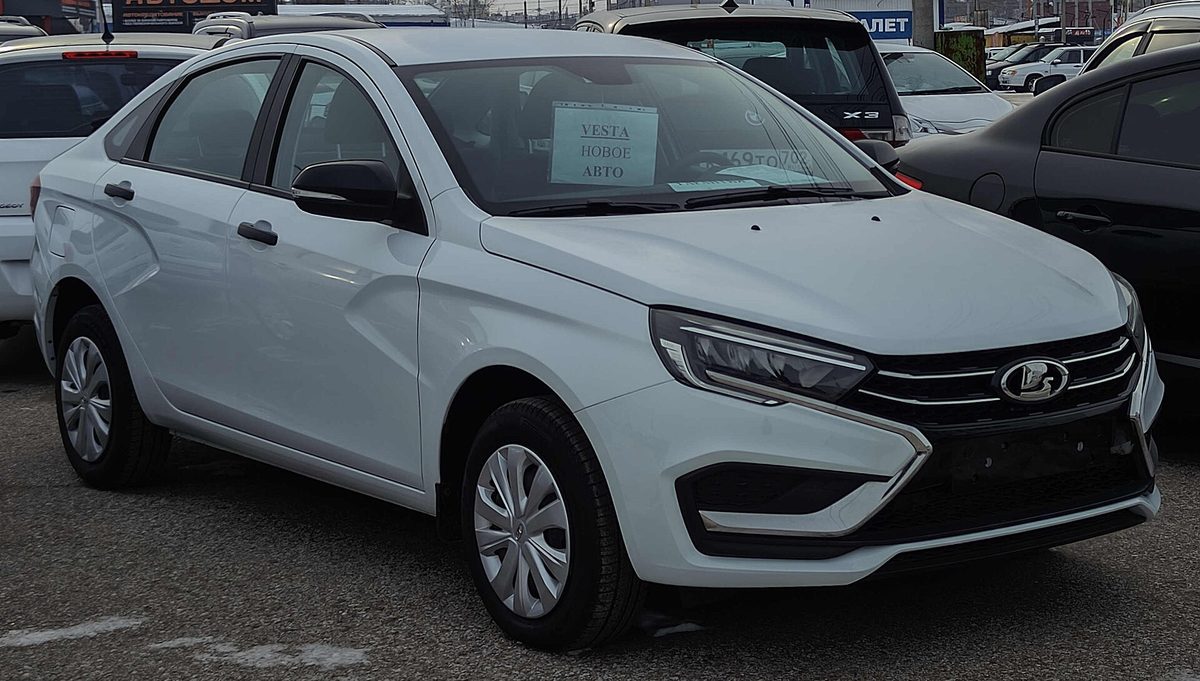
Когда не хватает денег на машину целиком, в России есть два основных способа закрыть разницу: автокредит и лизинг для физических лиц. Оба позволяют платить постепенно, но устроены принципиально по-разному — при автокредите покупатель сразу становится собственником автомобиля, который находится в залоге у банка до полного погашения долга; при лизинге собственником на весь срок договора остаётся лизинговая компания, а клиент пользуется машиной по договору аренды с правом выкупа. Из этого юридического различия вытекают почти все остальные отличия: кто отвечает за страховку, что будет при просрочке платежа и кому машину можно передать.
Автокредит: ставки, взнос, что нужно знать
Рыночные ставки по автокредитам в России на 2026 год варьируются очень широко — от 14,9% до 55,399% годовых в зависимости от банка, срока и условий конкретной программы, по данным сравни.ру и vbr.ru. Первоначальный взнос обычно составляет до 20% от стоимости машины, но есть программы и без первого взноса. Срок кредита может доходить до 7 лет (в льготных программах) или до 20 лет в отдельных банковских продуктах. Почти все банки требуют оформить КАСКО на весь срок кредита, а не только ОСАГО — это удорожает владение заметно сильнее, чем кажется на старте.
Льготный автокредит: кому и на какие машины
Отдельная программа — льготный автокредит — даёт заметно более низкие ставки, от 3,5% до 11% годовых, но распространяется далеко не на любую машину. По правилам программы на начало 2026 года (обновлены в марте), под неё попадают только автомобили российского и белорусского производства, выпущенные после 1 января 2024 года и прошедшие порог локализации не менее 2500 баллов (раньше было 2000): модели Lada (Vesta, Granta, Niva Legend, Niva Travel), UAZ (Патриот, Хантер, Профи, Пикап), ГАЗ (Соболь, Газель City, Валдай), а также отдельные китайские бренды, собираемые в России, включая электромобили Voyah.
Цена автомобиля с двигателем внутреннего сгорания для участия в программе не должна превышать 2 млн ₽, а максимальная сумма кредита — 3,2 млн ₽ для седанов (для кроссоверов и минивэнов лимит выше). Скидка от государства составляет 20% от цены (25% для жителей Дальнего Востока) для машин с ДВС и до 35% (максимум 925 000 ₽) для электромобилей; для автомобилей с ручным управлением для участников СВО, получивших ранения, скидка достигает 40%. Минимальный взнос — 10–20% от стоимости, но при использовании маткапитала или другой господдержки может быть снижен до 0%. Право на льготную ставку есть у семей с детьми (от 3,5% годовых), медиков, учителей, участников СВО, IT-специалистов и жителей Дальнего Востока. Важное ограничение: в первые 3–5 лет такую машину нельзя перепродать, использовать коммерчески или вывезти за границу без возврата субсидии государству.
Отдельный момент, о котором часто забывают при расчёте бюджета: требование КАСКО на весь срок кредита добавляет к ежемесячным расходам сумму, сопоставимую по значимости с самой ставкой. По нашим собственным данным о рынке ОСАГО и КАСКО в России, средняя ставка КАСКО в 2026 году выросла примерно до 42 тыс. ₽ за квартал — то есть порядка 168 тыс. ₽ в год, которые нужно закладывать поверх ежемесячного платежа по кредиту, и эта сумма редко фигурирует в рекламных расчётах банков на сайте.
Льготная программа распространяется только на новые машины, выпущенные после 1 января 2024 года — купить машину с пробегом по льготной ставке нельзя ни при каких условиях, даже если конкретная модель формально входит в список локализованных. Для машины с пробегом доступен только обычный рыночный автокредит по ставке от 14,9% и выше — это стоит учитывать тем, кто рассматривает б/у Lada Vesta или Granta именно ради экономии: по кредиту такая машина обойдётся дороже в процентах, чем точно такая же новая по льготной программе.
В отличие от льготного автокредита, на лизинг это ограничение не распространяется: лизинговые компании предлагают программы и на автомобили с пробегом, что делает лизинг практически единственным из двух вариантов, где можно получить более мягкие условия на подержанную машину, а не только на новую.
Лизинг для физлиц: как это работает на практике
При лизинге автомобиль покупает и держит на балансе лизинговая компания, а клиент платит за пользование им по договору аренды с правом выкупа. По данным сравни.ру, по окончании срока договора у клиента есть три варианта: выкупить автомобиль, продлить договор или просто вернуть машину лизингодателю — без обязательства становиться собственником вообще. В большинстве программ лизингодатель берёт на себя регистрацию автомобиля в ГИБДД, ОСАГО, КАСКО и гарантийное обслуживание — то есть бумажная и сервисная нагрузка на клиента заметно ниже, чем при обычном владении.
Минимальный первоначальный взнос у частных лизинговых программ обычно начинается от 10%, а удорожание — от 13% до 20% годовых на практике (формально диапазон шире, от 3% до 20%). Конкретный пример расчёта у Major Auto: автомобиль за 3 млн ₽ с взносом 10% и сроком 60 месяцев по программе «АвтоКлассик» обойдётся в 89 247 ₽ в месяц, а итоговый выкуп в конце срока составит от 1 000 ₽ до 10% стоимости машины — то есть почти символические деньги, если клиент решил оставить машину себе. Альтернативная программа с той же компанией («MAJOR Finance Выгодный») держит ежемесячный платёж ниже за счёт того, что в конце срока нужно внести крупный финальный платёж — 80% остаточной стоимости машины, если клиент решит её выкупить.
Ключевое практическое преимущество лизинга, которое часто перевешивает разницу в ставке: он не влияет на кредитную нагрузку клиента и не учитывается как действующий кредит при оценке платёжеспособности для других займов — что удобно тем, у кого уже есть непогашенная ипотека, или тем, у кого плохая кредитная история и банк отказывает в обычном автокредите.
Сколько реально выходит за весь срок
Если взять пример Major Auto выше — автомобиль за 3 млн ₽, взнос 10%, срок 60 месяцев — по программе «АвтоКлассик» общая сумма платежей за пять лет составит порядка 5,35 млн ₽ (89 247 ₽ × 60 месяцев), плюс символический выкуп в конце. При стандартном автокредите на ту же сумму и срок по рыночной ставке, скажем, 20% годовых, переплата сверх тела кредита (2,7 млн ₽ после вычета взноса) составит примерно 1,8–2 млн ₽ в зависимости от графика платежей — то есть итоговая сумма окажется в целом сопоставимой, а иногда и ниже, чем по лизингу, если не учитывать, что лизинг в примере выше включает страховку и обслуживание в составе платежа, а кредит — нет. Прямое сравнение двух цифр без поправки на то, что именно входит в платёж, — частая ошибка при выборе между кредитом и лизингом, и именно она чаще всего приводит к разочарованию уже после подписания договора.
Для ИП и самозанятых: ещё один аргумент за лизинг
Отдельный довод в пользу лизинга касается не всех физлиц, а тех, кто оформлен как ИП или самозанятый и использует машину в том числе для работы: лизинговые платежи в этом случае можно относить на расходы бизнеса и уменьшать налогооблагаемую базу, тогда как платежи по личному автокредиту для этого не подходят. Это не аргумент для человека, покупающего машину исключительно для личных поездок, но может существенно изменить расчёт для тех, кто совмещает статус физлица с ИП.
Что будет, если перестать платить
Риски при просрочке асимметричны. При автокредите машина находится в залоге у банка: при систематической просрочке банк вправе через суд обратить взыскание на автомобиль, но процедура занимает время, и часть выплаченных денег в итоге может вернуться покупателю после продажи машины с торгов и погашения долга. При лизинге процедура быстрее и жёстче для клиента: поскольку собственником всё это время остаётся лизинговая компания, она вправе изъять автомобиль за просрочку без обращения в суд как к собственнику имущества — а вот вернуть уже внесённые платежи клиенту в этом случае обычно удаётся только через суд, и далеко не всегда полностью.
Кому подходит кредит, а кому — лизинг
Автокредит, особенно льготный, подходит тем, кто хочет стать собственником машины с первого дня, готов нести расходы на КАСКО и обслуживание самостоятельно и попадает в одну из льготных категорий — особенно если устраивает выбор из российских и белорусских моделей по программе господдержки. Лизинг подходит тем, кто планирует менять машину раз в 3–5 лет и не стремится владеть ею в собственность, кому важно не нагружать кредитную историю дополнительным займом, у кого уже есть ипотека или не идеальная кредитная история, либо кто предпочитает переложить регистрацию, страховку и часть сервисного обслуживания на лизинговую компанию. Для разовой покупки конкретной машины «для себя и надолго» в большинстве случаев дешевле и проще в итоге оказывается кредит — особенно льготный, если автомобиль попадает под условия программы.
| Параметр | Автокредит | Лизинг для физлиц |
|---|---|---|
| Кто собственник в период выплат | Покупатель (машина в залоге у банка) | Лизинговая компания |
| Ставка (рыночная) | 14,9–55,4% годовых | Удорожание ~13–20% годовых |
| Льготная ставка | От 3,5% (только Lada/УАЗ/ГАЗ и др. локализованные модели) | Отдельных льготных программ нет |
| Минимальный взнос | 10–20%, может быть 0% с господдержкой | От 10%, может быть 0% |
| Влияет на кредитную историю | Да | Нет |
| Кто оформляет ОСАГО/КАСКО | Покупатель | Часто лизинговая компания |
| При просрочке | Изъятие через суд, остаток может вернуться | Изъятие как собственником, возврат платежей — только через суд |
| В конце срока | Машина остаётся у владельца | Выкуп, продление или возврат — на выбор |
Автомобили в статье
Читайте также
- Трейд-ин авто в России 2026: как это работает — дилер занижает цену на 10–25%, но за это можно получить скидку до 300 тысяч рублей
- КАСКО в 2026: сколько стоит и как снизить цену — средняя ставка выросла до 42 тысяч рублей за квартал, но франшиза и телематика режут её на треть
- Рынок авто с пробегом в России: рекорд в сентябре 2026 — россияне скупают 15-летние «Жигули», пока новые машины дорожают
- Lada Vesta или Iskra: что выбрать в 2026 — почти одинаковый по оснащению родственник за 264 тысячи дешевле, но с китайской механической коробкой
Источники
- Sravni.ru — Льготный автокредит: все условия, ограничения и лайфхаки в 2026 году
- Sravni.ru — Лизинг для физических лиц на автомобиль
- Sravni.ru — Лизинг для физических лиц: что это и как работает
- Major Auto — Лизинг автомобилей для физических лиц: как он работает и почему это выгодно
- VBR.ru — Сравнить условия по автокредитам 2026 года в любых банках